Pagamenti
Come il pagamento del cliente arriva al commerciante.
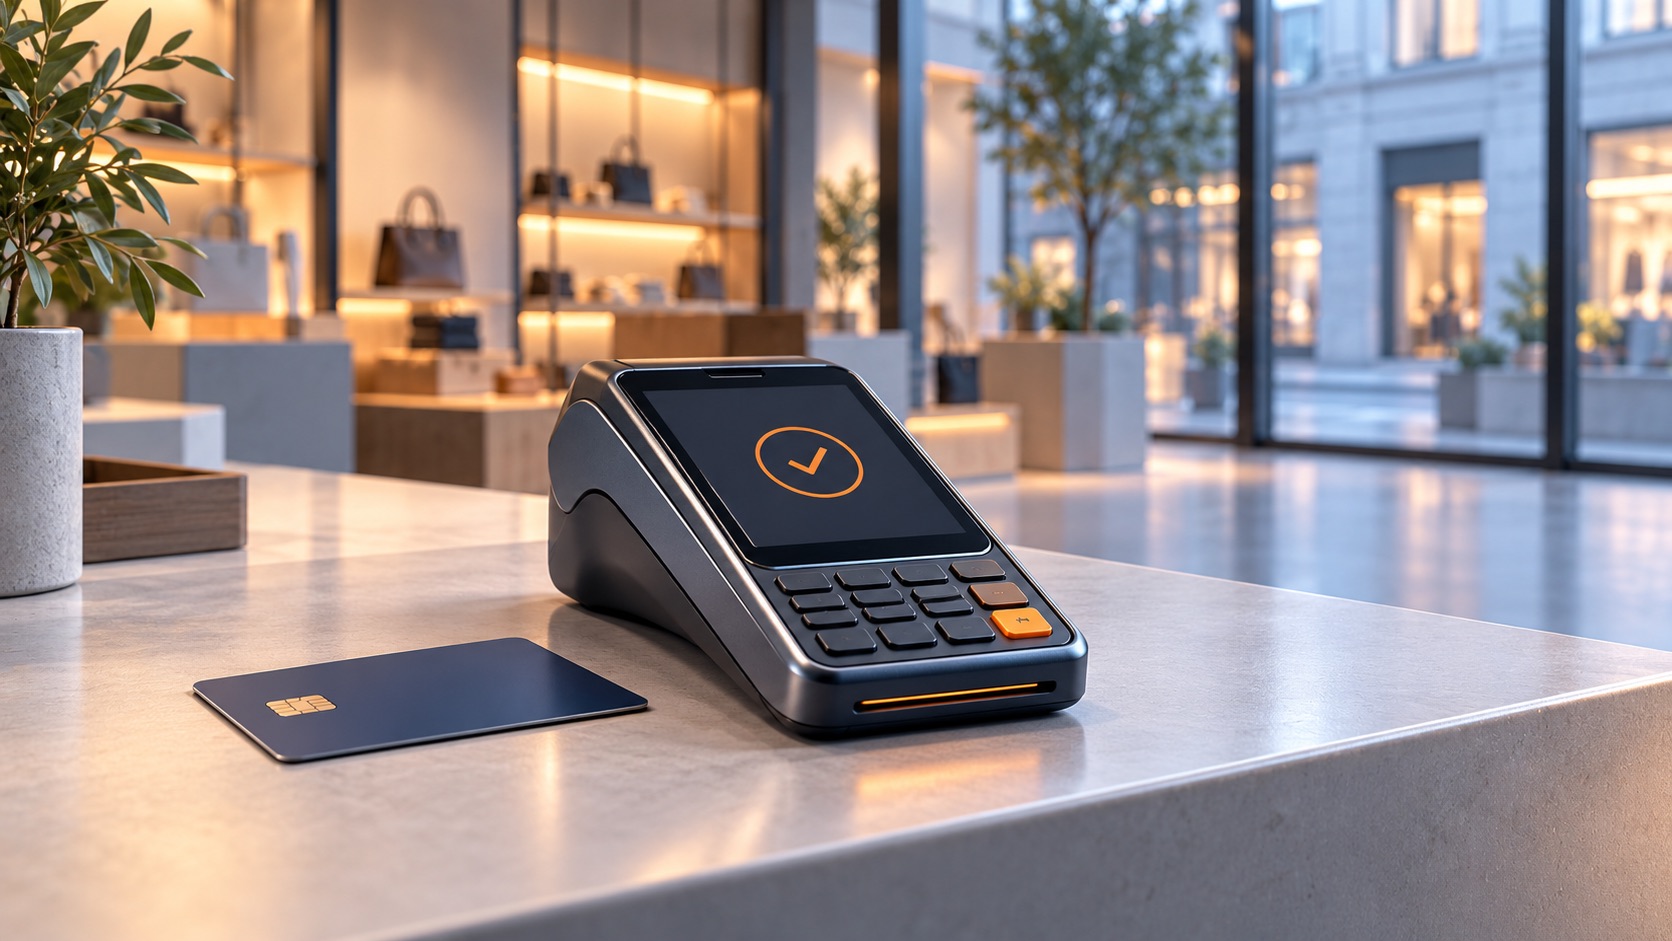
Quando un cliente paga un acquisto, devono avvenire diversi passaggi prima che il commerciante riceva il denaro. Occorre identificare l’acquirente, effettuare i controlli antifrode e autorizzare il pagamento. I fondi devono poi raggiungere il commerciante ed essere associati all’acquisto nei suoi registri. Le società di pagamento guadagnano commissioni gestendo parti di questo processo, tramite software di checkout, terminali, elaborazione delle transazioni o collegamenti tra banche.
Per i commercianti questi servizi facilitano gli acquisti, l’incasso rapido e i rimborsi. Carte, bonifici e portafogli digitali offrono modi diversi per farlo. La scelta riguarda spesso meno la tecnologia in sé che la semplicità del pagamento per il cliente.
Dimensioni del mercato e opportunità
La pubblicazione della BCE di luglio 2026 dà un’idea di questa attività: 83,5 miliardi di pagamenti non in contanti nell’area euro nel secondo semestre 2025, in aumento del 6,9% annuo, con le carte al 57% del totale. Questi dati provvisori contano i pagamenti, non i ricavi che generano.
Dietro quel volume ci sono esigenze diverse, dai piccoli acquisti quotidiani agli abbonamenti e ai bonifici internazionali. Le società di pagamento le servono con servizi di transazione, software e terminali. Il tema va quindi oltre la sola schermata di pagamento.
Prospettive di mercato
Ricavi mondiali dei pagamenti
Mondo · miliardi di dollari USA all’anno
- 2024Base dello studio1930
- 2029Previsione2400
BCG misura i ricavi anziché il denaro elaborato. Poiché include i margini sui depositi oltre alle entrate da transazioni, il totale supera le sole commissioni di elaborazione.
Boston Consulting GroupPrevisione pubblicata
Progressi recenti
I bonifici istantanei in euro cambiano la velocità con cui il denaro può arrivare a destinazione. Nell’area euro la scadenza per il loro invio era il 9 ottobre 2025, insieme alla verifica del beneficiario. Gli istituti di pagamento e di moneta elettronica hanno scadenze successive. La verifica confronta il nome del destinatario con i dati del conto prima che il pagatore proceda. Un bonifico istantaneo non può costare più del corrispondente bonifico ordinario.
Poiché funzionano a ogni ora, questi bonifici potrebbero rendere più pratico pagare direttamente dal conto al momento dell’acquisto. Per clienti e commercianti il vantaggio è semplice: meno attesa per ricevere il denaro e un controllo del nome che aiuta a individuare errori prima dell’invio.
Fonti
- ECB · Payments statistics, second half of 2025; released July 2026
- ECB · Instant Payments Regulation and implementation dates
Aggiornato
Analisi e rapporti
Non sono ancora stati pubblicati rapporti ETE su questo tema.